votations du 29 novembre – Objet 3
Mariés, mais pas égaux devant l’impôt
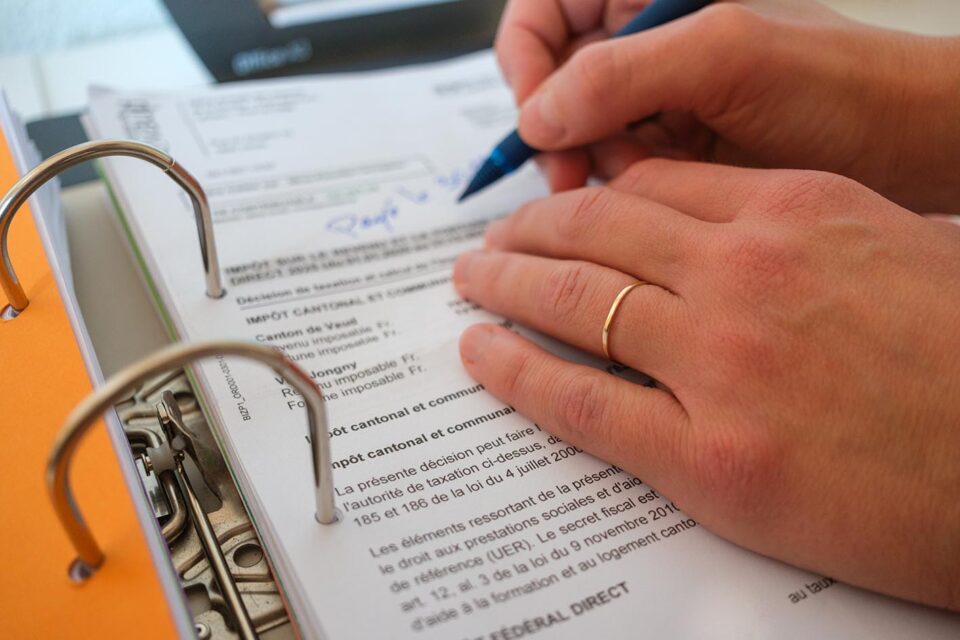
Se passer la bague au doigt peut coûter cher au moment de remplir sa déclaration d’impôts. Aujourd’hui, les revenus des époux sont additionnés pour calculer leur impôt. Problème : lorsque les deux conjoints travaillent et gagnent des revenus similaires, cette addition peut faire grimper leur facture fiscale. A revenus équivalents, certains couples mariés paient ainsi davantage d’impôt fédéral direct que des couples vivant en concubinage. C’est ce qu’on appelle la « pénalisation du mariage ».
Pour y remédier, les Suisses ont accepté, le 8 mars dernier, l’imposition individuelle à 54,23 %. Dès le 1er janvier 2032, date à laquelle ce texte entrera en vigueur, chacun devra remplir sa propre déclaration fiscale, qu’il soit marié ou non. Mais voilà qu’une nouvelle initiative, portée par Le Centre, propose une autre solution : conserver l’imposition commune des époux tout en supprimant les désavantages fiscaux liés au mariage.
Deux réformes qui se chevauchent
Concrètement, si l’initiative est acceptée, les couples mariés continueront d’être imposés ensemble au niveau fédéral, sans pour autant payer davantage que des concubins dans une situation comparable. L’une des pistes envisagées par les initiants consiste à calculer l’impôt deux fois : une première fois comme un couple marié, puis comme deux personnes non mariées. Le fisc retiendrait alors le montant le plus avantageux. Pour Le Centre, les époux « ne paieront au final que le montant d’impôt le moins élevé ». Une formule qui permettrait aussi de conserver une seule déclaration fiscale.
Le Conseil fédéral et le Parlement recommandent de rejeter le texte. Pour les chambres fédérales, la réforme acceptée en mars règle déjà le problème. Les opposants reprochent notamment à l’initiative de créer une sorte de favoritisme envers les couples mariés, au détriment des couples non mariés. Autre difficulté : elle ne concerne que l’impôt fédéral direct. En cas d’acceptation, les époux pourraient donc être imposés ensemble à Berne, mais séparément pour leurs impôts cantonaux et communaux dès 2032, sauf modification de la législation.
Vous l’avez compris, un refus laisserait la réforme de l’imposition individuelle acceptée en mars suivre son cours. En cas d’acceptation, le Parlement devrait revoir les règles de l’impôt fédéral direct d’ici 2030. Selon la méthode de calcul choisie pour appliquer l’initiative, les pertes de recettes fiscales sont estimées entre 680 millions et 3 milliards de francs par année.